

La perizia del mutuo è la valutazione tecnica dell'immobile che la banca ordina a un perito indipendente (di solito ingegnere, architetto o geometra iscritto al suo albo interno) per stabilire il valore commerciale e cauzionale della casa su cui iscriverà l'ipoteca. Nel 2026 in Italia costa in media 200-400 €, la paga il cliente (quasi sempre trattenuta all'atto), e serve alla banca per decidere quanto mutuo può concederti. I tempi dipendono dal perito, dall'accesso alla casa e dalla banca, che li indica nel suo foglio informativo.
È un passaggio tecnico ma decisivo: il valore che scrive il perito determina il Loan to Value e quindi l'importo che la banca ti eroga. In questo articolo trovi come funziona, quanto costa davvero e come prepararsi per non farsi sorprendere.
Come funziona: sopralluogo, documenti, relazione
La perizia si articola in tre fasi. Ognuna ha un ruolo preciso e un professionista che se ne occupa.
1. Incarico e raccolta documenti
Dopo la pre-delibera reddituale (quando la banca ha già detto di sì al tuo profilo), l'istruttore incarica il perito. Al perito vengono girati: atto di provenienza del venditore, planimetria catastale, visura catastale, APE (attestato di prestazione energetica) e — se disponibile — l'atto di compravendita preliminare. Se vuoi sapere quali documenti prepari tu come richiedente, leggi la guida sui documenti per la richiesta del mutuo.
2. Sopralluogo (30-60 minuti)
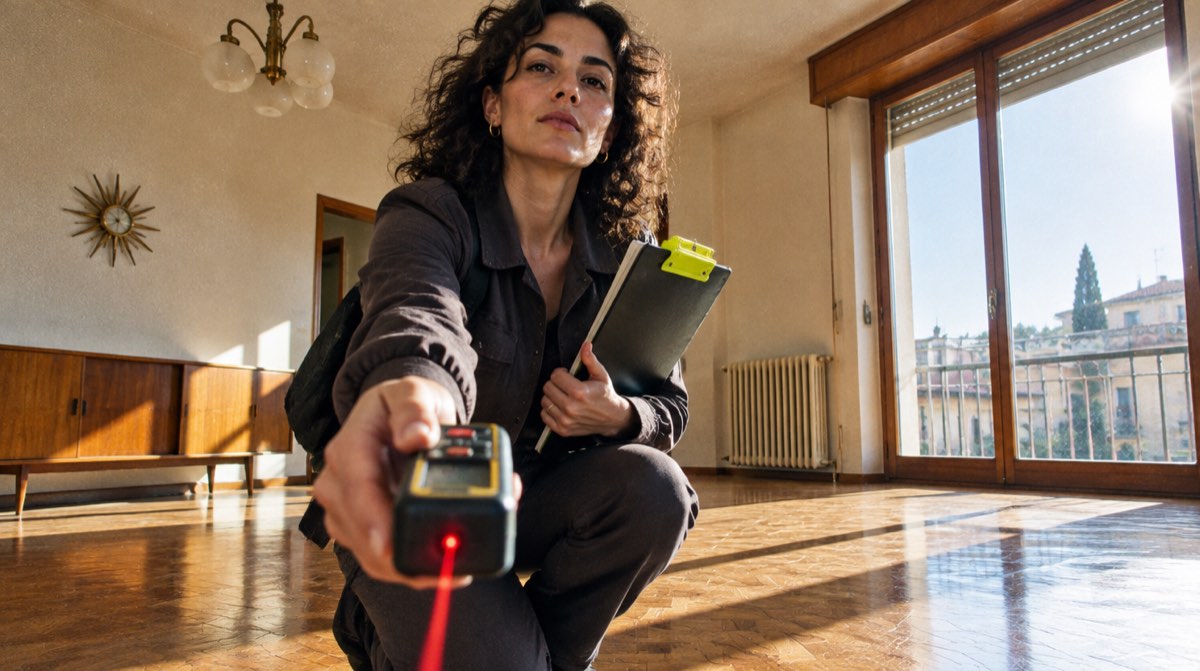
Il perito fissa un appuntamento con il venditore o l'agenzia. Sul posto misura le stanze con metro laser, scatta foto di ogni ambiente e degli esterni, verifica la conformità catastale (la planimetria depositata deve corrispondere allo stato reale) e la conformità urbanistica. Annota lo stato manutentivo e i requisiti di abitabilità.
3. Relazione peritale
Il perito redige una relazione di 15-30 pagine che contiene: dati catastali, descrizione dell'immobile, foto, planimetrie, confronto con almeno 3 immobili comparabili venduti in zona negli ultimi 6-12 mesi (metodo comparativo o market approach) e, alla fine, i due valori chiave: valore commerciale e valore cauzionale. La relazione va direttamente alla banca; il cliente di norma non la riceve, ma può chiederne copia.
Quanto costa e chi la paga davvero
La perizia è a carico del cliente. Nel 2026 i costi medi rilevati sul mercato italiano sono:
- Immobile residenziale standard (appartamento in città, casa singola in provincia): 200-320 €.
- Villetta, casa indipendente su più piani, immobile ristrutturato: 300-450 €.
- Ville di pregio, rustici, casali, immobili commerciali o misti: 500-700 € o più, in base a metratura e complessità.
Nella pratica bancaria il costo viene trattenuto sul netto erogato al momento della stipula del mutuo (quindi non lo paghi subito), oppure fatturato assieme alle spese di istruttoria. In alcune promozioni le banche offrono la perizia gratuita: è un incentivo commerciale reale, che vale 200-400 € meno di costi accessori.
Attenzione a un dettaglio: se la banca ti nega il mutuo dopo la perizia, quasi tutti i contratti prevedono che il costo resti comunque a tuo carico. Chiedi sempre conferma di questo punto nel foglio informativo prima di far partire l'incarico.
Quanto tempo ci vuole (e cosa succede dopo)
Nessuna legge fissa i giorni della perizia. La guida della Banca d'Italia sul mutuo scrive che «I tempi per ottenere il mutuo, cioè quelli che intercorrono tra la presentazione della documentazione e l'effettiva erogazione della somma sono indicati nel Foglio contenente le Informazioni generali»: è lì che trovi i tempi della tua banca. Ecco da che cosa dipende ogni passaggio:
| Fase | Da che cosa dipende |
|---|---|
| Incarico banca → contatto perito | Organizzazione della banca |
| Contatto perito → sopralluogo | Disponibilità del perito e accesso alla casa concesso dal venditore |
| Sopralluogo → consegna relazione alla banca | Complessità dell'immobile e difformità da verificare |
| Perizia consegnata → delibera definitiva | Ufficio crediti della banca ed eventuali documenti in più |
| Delibera → stipula dal notaio | Offerta vincolante, con almeno 7 giorni per decidere, e verifiche del notaio |
Che cosa succede dopo il sopralluogo, e quanto si aspetta di solito fino alla delibera, lo spieghiamo nella guida su cosa succede dopo il perito. Nei periodi di picco o su immobili complessi i tempi si allungano (e la perizia non vale per sempre: vedi quanto tempo vale la perizia della banca). Se il compromesso prevede un rogito entro 60 giorni, negozia sempre fin dall'inizio una clausola condizionata all'erogazione del mutuo. Per capire quanto puoi effettivamente ottenere, consulta anche la guida su quanto mutuo puoi chiedere in base allo stipendio.
Valore commerciale vs valore cauzionale
La perizia bancaria scrive due valori diversi. Capire la differenza è la chiave per non trovarsi sorprese sul mutuo.
- Valore commerciale (o di mercato): il prezzo a cui l'immobile potrebbe essere venduto oggi, in condizioni normali di mercato. È il valore che si avvicina di più al prezzo di compravendita.
- Valore cauzionale: introdotto dagli standard Basel II e recepito dalla Banca d'Italia, rappresenta il valore prudenziale di lungo periodo dell'immobile, cioè quanto la banca potrebbe ragionevolmente ricavare vendendolo in caso di insolvenza. È tipicamente il 10-20% più basso del valore commerciale.
La banca calcola il Loan to Value (rapporto mutuo/valore immobile) sul minore tra prezzo di acquisto e valore di perizia. Alcune banche usano il valore commerciale, le più prudenti quello cauzionale. È scritto nel loro regolamento interno e influenza direttamente quanto mutuo puoi ottenere. Per capire come incide sulla rata mensile, leggi anche come si calcola il rapporto rata/reddito.
Cosa succede se la perizia è più bassa del prezzo
Succede più spesso di quanto si pensi, soprattutto in zone dove i prezzi sono cresciuti rapidamente. Esempio concreto:
- Compri a 220.000 €.
- Chiedi un mutuo dell'80% = 176.000 €.
- Il perito stima l'immobile 195.000 € (valore commerciale).
- La banca calcola l'80% sul minore: 80% di 195.000 = 156.000 €.
- Ti mancano 20.000 € di liquidità.
Hai tre opzioni pratiche (tutte spiegate in perizia più bassa del prezzo di acquisto: cosa fare):
- Rinegoziare il prezzo col venditore, portando la perizia come prova oggettiva.
- Coprire la differenza con risparmi propri o un prestito personale (più caro e più corto).
- Cambiare banca: un'altra banca potrebbe accettare un Loan to Value più alto (fino al 95-100% con garanzia Consap prima casa) o avere un perito con criteri estimativi diversi.
Se stai valutando un mutuo al limite del Loan to Value, è la situazione in cui il confronto tra più banche fa la differenza. Vedi anche la nostra guida al mutuo al 100% e come funziona nel 2026 e all'analisi tasso fisso o variabile per capire su quale prodotto puntare.
Come prepararsi al sopralluogo del perito
Non puoi influenzare la valutazione — il perito è indipendente — ma puoi evitare che rilevi criticità formali che rallentano la pratica. In particolare:
- Verifica la conformità catastale: la planimetria depositata all'Agenzia delle Entrate deve corrispondere allo stato reale. Muri spostati, verande chiuse, soppalchi non registrati sono le criticità più frequenti. Se ci sono difformità, ordina una nuova planimetria prima del sopralluogo.
- APE aggiornato: l'attestato energetico deve essere valido (10 anni) e coerente con lo stato dell'immobile.
- Conformità urbanistica: se in passato sono stati fatti lavori (ristrutturazioni, ampliamenti), verifica che siano stati regolarizzati con SCIA o CILA.
- Casa presentabile: non decisivo per il valore, ma un immobile ordinato aiuta il perito a fare foto pulite (che restano nel fascicolo bancario).
Vuoi sapere quanto mutuo potresti ottenere prima ancora della perizia? Prova una simulazione mutuo gratuita.
In sintesi
- La perizia è il ponte tra la pre-delibera e la delibera definitiva del mutuo.
- Costa 200-400 €, la paghi tu ma è trattenuta al rogito.
- La banca sceglie il perito da un suo albo: tu non puoi sostituirlo.
- Se il valore di perizia è più basso del prezzo, il mutuo scende in proporzione.
- Un consulente del credito come GoMutuo ti aiuta a scegliere banche note per criteri estimativi favorevoli e Loan to Value più flessibili.
Fonti: Circolari Banca d'Italia n. 285/2013 (disposizioni di vigilanza per banche, valore cauzionale), circolari Banca d'Italia, standard estimativi TEGoVA (European Valuation Standards) e norme UNI 11558:2014 sui valutatori immobiliari.
Ti è stata utile?



